Magazin WEG-Finanzen
Die Jahresabrechnung in der WEG: Aufbau, Pflichtbestandteile und wie sie rechtssicher entsteht
 Miriam Berger · Expertin für WEG-Finanzen & Abrechnung
Warum die Jahresabrechnung so oft zu Rückfragen führt
Einmal im Jahr landet sie im Postfach jedes Eigentümers: die Jahresabrechnung. Für viele ist sie zunächst eine Zahlenwüste – aus Kontobewegungen, Kostenpositionen und Umlageschlüsseln wird eine einzige Summe, die entweder nachgezahlt oder erstattet werden soll.
Genau hier entsteht das Problem. Unvollständige oder verspätete Abrechnungen erzeugen Unsicherheit in der Gemeinschaft. Eigentümer können Kostenpositionen ohne Belege und klare Zuordnung kaum prüfen. Und wenn dann die Frage aufkommt, warum eine Position so hoch ist oder nach welchem Schlüssel verteilt wurde, beginnt der Rückfragen-Marathon – oft per E-Mail, oft mit Wartezeit, manchmal mit Streit.
Die gute Nachricht: Das lässt sich vermeiden. Der Weg dorthin führt über saubere Prozesse im laufenden Jahr, nicht über mehr Kraftaufwand im Dezember. Eine transparente laufende Buchhaltung reduziert Rückfragen bereits, bevor die Abrechnung überhaupt erstellt wird. Genau darum geht es in diesem Beitrag.
Kurzantwort: Was gehört in eine ordnungsgemäße Jahresabrechnung?
Eine vollständige Jahresabrechnung der WEG nach § 28 WEG umfasst vier Bestandteile:
- Einnahmen und Ausgaben: alle tatsächlichen Kostenpositionen des Wirtschaftsjahres – Betriebskosten, Instandhaltung, Versicherungen, Verwaltungskosten.
- Entwicklung der Erhaltungsrücklage: Anfangsbestand, Zuführungen, Entnahmen und Endbestand.
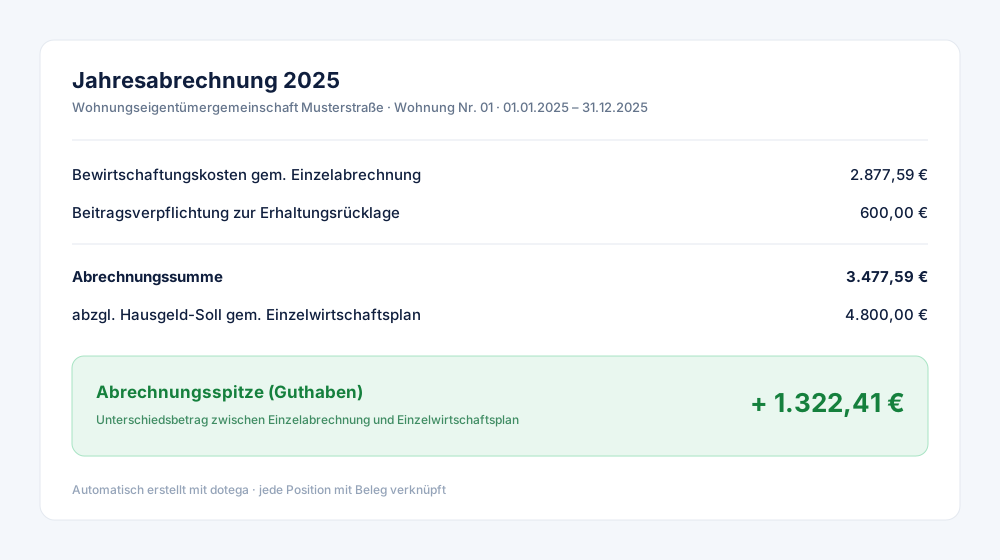
- Einzelabrechnung je Eigentümer: anteilige Kosten, geleistete Hausgeldzahlungen sowie Nachzahlung oder Guthaben (die Abrechnungsspitze).
- Umlageschlüssel: nachvollziehbare Verteilung der Kosten, z. B. nach Miteigentumsanteilen, Wohnfläche oder Verbrauch.
Die Abrechnung muss vollständig, nachvollziehbar und prüfbar sein. Diese Anforderungen gelten unabhängig davon, ob ein externer oder ein interner Verwalter tätig ist.
Was § 28 WEG vorschreibt – auch für selbstverwaltete WEGs
Die Jahresabrechnung ist gesetzlich vorgeschrieben. § 28 WEG bildet die Grundlage für Wirtschaftsplan, Jahresabrechnung und die Abrechnungsspitze. Die Jahresabrechnung dient dazu:
- sämtliche Einnahmen und Ausgaben der Gemeinschaft offenzulegen,
- die tatsächlichen Kosten des Wirtschaftsjahres darzustellen,
- die Belastung der einzelnen Eigentümer nachvollziehbar auszuweisen.
Die Kernaussage des Gesetzes lässt sich in einem Satz zusammenfassen: Die Abrechnung muss vollständig, nachvollziehbar und prüfbar sein.
Wichtig für selbstverwaltete WEGs: Diese Anforderungen gelten unabhängig davon, wer die Verwaltung übernimmt. Ob externer Hausverwalter oder interner Verwalter aus den eigenen Reihen – die Pflichten sind dieselben. Konkret heißt das: Die Abrechnung muss vollständig sein, sie muss nachvollziehbar sein, die Umlageschlüssel müssen korrekt angewendet werden, und Eigentümer müssen Belege einsehen können.
Hinzu kommt seit der WEG-Reform 2020 der Vermögensbericht, der den Stand der Erhaltungsrücklage und der Bankkonten zum Stichtag dokumentiert. Auch er gehört zu einer sauberen Finanzdarstellung der Gemeinschaft.
DIREKT LOSLEGEN
Wer verwaltet Ihre WEG aktuell?
Antwort antippen — Sie springen in die kostenlose Anfrage, und diese Frage ist dort schon erledigt.
Die vier Bestandteile einer ordnungsgemäßen Jahresabrechnung
Eine Jahresabrechnung ist mehr als eine Kostenliste. Damit Eigentümer sie verstehen, prüfen und beschließen können, gehören vier Bausteine zusammen.
1) Einnahmen und Ausgaben
Die Abrechnung bildet das tatsächliche Wirtschaftsjahr ab. Typische Positionen sind Hausgeldzahlungen, Rücklagenzuführungen, Betriebskosten, Instandhaltungskosten, Versicherungen, Verwaltungskosten und sonstige Kostenpositionen.
Entscheidend ist das Zu- und Abflussprinzip: Erfasst wird, was im Abrechnungsjahr tatsächlich geflossen ist. Eine Rechnung, die im Dezember kam, aber erst im Januar bezahlt wurde, gehört ins Folgejahr – auch wenn die Leistung im alten Jahr erbracht wurde.
2) Entwicklung der Erhaltungsrücklage
Zuführungen und Entnahmen der Rücklage müssen nachvollziehbar dargestellt werden – mit Anfangsbestand, Zuführungen, Entnahmen und Endbestand. Mehr dazu im nächsten Abschnitt.
3) Einzelabrechnung je Eigentümer
Jeder Eigentümer erhält seine individuelle Abrechnung: anteilige Kosten, geleistete Hausgeldzahlungen sowie die daraus resultierende Nachzahlung oder Gutschrift – die sogenannte Abrechnungsspitze.
4) Umlageschlüssel
Die Kosten werden nach einem nachvollziehbaren Schlüssel verteilt – zum Beispiel nach Miteigentumsanteilen, Wohnfläche, Personenzahl oder Verbrauchswerten.
Das Ziel hinter allen vier Bausteinen: Eigentümer sollen die Abrechnung verstehen, prüfen und mit gutem Gewissen beschließen können.
Die Jahresabrechnung entsteht im laufenden Jahr
Der wichtigste Gedanke vorweg: Eine gute Jahresabrechnung wird nicht im Dezember zusammengeschustert, sondern wächst über das ganze Jahr. Der Prozess wird einfacher, wenn Belege, Buchungen und Umlageschlüssel früh sauber gepflegt sind.
In fünf Schritten entsteht die Abrechnung:
1) Belege digital erfassen
Rechnungen und Unterlagen werden laufend abgelegt – nicht gesammelt und im Januar sortiert.
2) Zahlungen und Buchungen erfassen
Die Kontobewegungen bilden die Grundlage der Abrechnung. Wenn das WEG-Konto angebunden ist, fließen die Umsätze automatisch ein.
3) Kosten kategorisieren
Jede Buchung wird der richtigen Kostenart zugeordnet – Betriebskosten, Instandhaltung, Verwaltung, Rücklage.
4) Umlageschlüssel anwenden
Die Kosten werden nachvollziehbar auf die einzelnen Eigentümer verteilt.
5) Abrechnung bereitstellen
Am Jahresende sehen alle Eigentümer das Ergebnis und die zugehörigen Belege digital – ohne Papierordner, ohne Rückfragen-Marathon.
Das Ziel: weniger Chaos am Jahresende, mehr Transparenz über das ganze Jahr. Wer diesen Rhythmus etabliert, für den ist die Jahresabrechnung am Ende eine Frage von Minuten, nicht von Tagen.
Die Erhaltungsrücklage transparent darstellen
Die Erhaltungsrücklage ist die finanzielle Reserve der Gemeinschaft – und ihre Entwicklung muss in der Jahresabrechnung lückenlos nachvollziehbar sein. Die Darstellung folgt einer einfachen Logik:
Anfangsbestand (Bestand zu Jahresbeginn) + Zuführungen (geplante und gezahlte Rücklagenanteile) − Entnahmen (z. B. für Instandhaltungsmaßnahmen) = Endbestand (Bestand zum Jahresende)
Wichtig: Die Rücklage wird nicht mit den laufenden Kosten verrechnet, sondern eigenständig ausgewiesen. Der im Vermögensbericht dargestellte Stand muss mit dem tatsächlichen Saldo des Rücklagenkontos übereinstimmen.
Praxis-Tipp: Rücklage auf einem separaten Konto führen. Eine saubere Trennung zwischen laufendem Zahlungsverkehr und Erhaltungsrücklage erleichtert die Abrechnung erheblich – und macht die Rücklagenentwicklung sofort prüfbar. Speziell für selbstverwaltende WEGs bietet dotega in Kooperation mit der Volksbank am Württemberg ein darauf abgestimmtes WEG-Kontomodell mit getrenntem Girokonto und Rücklagenkonto, beide direkt in die Plattform integriert. Mehr dazu im Beitrag „WEG-Konto speziell für die Selbstverwaltung“.
Einzelabrechnung und Umlageschlüssel verstehen
Am Ende erhält jeder Eigentümer einen individuellen Anteil – und genau hier entscheidet sich, ob die Abrechnung als fair und nachvollziehbar empfunden wird. Die Einzelabrechnung weist aus:
- die anteiligen Kosten je Eigentümer,
- die Verteilung nach dem hinterlegten Umlageschlüssel,
- die geleisteten Hausgeldzahlungen,
- die resultierende Nachzahlung oder das Guthaben.
Mögliche Umlageschlüssel sind unter anderem Miteigentumsanteile (MEA), Wohnfläche, Personenzahl, Verbrauchswerte, Anzahl der Einheiten oder Quadratmeter. Welcher Schlüssel gilt, ergibt sich aus der Teilungserklärung oder aus einem Beschluss der Gemeinschaft.
Ein wichtiger Sonderfall sind die Heizkosten: Sie müssen nach der Heizkostenverordnung überwiegend verbrauchsabhängig abgerechnet werden – eine pauschale Verteilung nach Miteigentumsanteilen wäre hier ein Fehler.
Die fünf typischen Stolperfallen – und wie man sie vermeidet
In der Praxis wiederholen sich die Fehler. Wer sie kennt, vermeidet sie meist schon im laufenden Jahr.
1. Fehlende Belege. Rechnungen liegen verstreut oder nur in Papierform vor. Lösung: Belege laufend digital erfassen und der Buchung zuordnen.
2. Doppelte oder vergessene Buchungen. Einzelne Zahlungen werden falsch oder gar nicht zugeordnet. Lösung: automatischer Import der Kontobewegungen statt manueller Übertragung.
3. Falsche Umlageschlüssel. Kosten werden nicht nach dem richtigen Schlüssel verteilt. Lösung: Schlüssel einmal sauber hinterlegen, danach werden sie konsistent angewendet.
4. Keine zentrale Dokumentation. Eigentümer können Unterlagen nicht schnell prüfen. Lösung: zentrale, digitale Ablage mit Zugriff für alle.
5. Fehlende Fristenkontrolle. Die Abrechnung wird zu spät erstellt und löst Rückfragen aus. Lösung: Erinnerungsfunktion und ein über das Jahr verteilter Prozess.
Der Merksatz dahinter: Die beste Jahresabrechnung entsteht durch saubere Prozesse vor dem Jahresende – nicht durch Hektik danach.
Belegeinsicht: das Recht jedes Eigentümers
Eine häufig unterschätzte Frage: Haben Eigentümer ein Recht auf Belegeinsicht? Die Antwort ist eindeutig – ja. Jeder Eigentümer kann Verwaltungsunterlagen und Belege einsehen. Diese Einsicht dient der Kontrolle, der Transparenz und der Nachvollziehbarkeit der Kosten.
In der Praxis stößt dieser gesetzliche Anspruch jedoch oft auf Hürden: Papierunterlagen und verstreute Dokumente, die Notwendigkeit, einen Termin mit der Verwaltung zu vereinbaren, fehlende zentrale Ablage und Rückfragen, weil Belege nicht auffindbar sind.
Digitale Transparenz dreht das um. Wenn jede Buchung mit der Originalrechnung verknüpft ist und alle Unterlagen zentral abgelegt sind, wird die Belegeinsicht vom Ausnahmefall zum Standardprozess. Eigentümer können Kosten, Belege und Verteilung jederzeit selbst nachvollziehen – ohne Papierordner und ohne Rückfragen-Marathon.
Wie dotega die Jahresabrechnung erstellt
Klassisch ist die Jahresabrechnung eine stundenlange Excel- und Ordner-Aktion am Jahresende. In der digitalen Selbstverwaltung mit dotega entsteht sie strukturiert und automatisiert aus den laufenden Daten der Plattform:
- Automatische Übernahme von Buchungen: Kontobewegungen vom angebundenen WEG-Konto fließen automatisch in die Abrechnung ein.
- Berücksichtigung hinterlegter Umlageschlüssel: Einmal definiert, werden die Schlüssel konsistent auf alle Positionen angewendet.
- Geführter Abrechnungsprozess: Schritt für Schritt von den Bankkonten über Kategorien und Umlageschlüssel, Rechnungen, Heizkostenabrechnung und Hausgelder bis zur fertigen PDF – inklusive Plausibilitätsprüfung.
- Vollständige und nachvollziehbare Abrechnung: Jede Buchung ist mit dem Beleg verknüpft, jede Position eindeutig zugeordnet.
- Erinnerung an die Erstellung: Fristen werden nicht vergessen.
- Digitale Bereitstellung an Eigentümer: Alle Eigentümer sehen Ergebnis und Belege digital – im eigenen Zugang, jederzeit abrufbar.
- Korrekt nach dem Zu- und Abflussprinzip sowie mit integrierter, verbrauchsabhängiger Heizkostenabrechnung nach Heizkostenverordnung.
Ein praktischer Vorteil für viele Gemeinschaften: Auch versäumte Jahresabrechnungen aus Vorjahren lassen sich mit dotega nachträglich erstellen – ein häufiges Problem nach einem Verwalterwechsel oder bei neu gegründeten Selbstverwaltungen.
Im Hintergrund steht dabei immer ein fester, zertifizierter WEG-Experte als persönlicher Ansprechpartner zur Verfügung, der bei Fragen innerhalb von 24 Stunden antwortet.
KURZ GEFRAGT
Wann möchte Ihre WEG starten?
Antwort antippen — die kostenlose Anfrage startet, und diese Frage ist dort schon beantwortet.
Woran die Abrechnung gemessen wird
Die Jahresabrechnung ist das wichtigste Finanzdokument der WEG – und sie muss vollständig, nachvollziehbar und prüfbar sein. Diese Anforderungen aus § 28 WEG gelten für selbstverwaltete Gemeinschaften genauso wie für extern verwaltete. Vier Bausteine gehören dazu: Einnahmen und Ausgaben, die Entwicklung der Erhaltungsrücklage, die Einzelabrechnung je Eigentümer und die korrekten Umlageschlüssel.
Der größte Hebel liegt dabei im laufenden Jahr. Wer Belege fortlaufend digital erfasst, Buchungen sauber kategorisiert und Umlageschlüssel einmal richtig hinterlegt, für den entsteht die Abrechnung fast von selbst – und die typischen Stolperfallen wie fehlende Belege, falsche Schlüssel oder verspätete Abrechnungen treten gar nicht erst auf.
In der digitalen Selbstverwaltung mit dotega ist genau das der Ansatz: Die Jahresabrechnung wächst aus den laufenden, automatisch verbuchten Daten, jeder Beleg ist verknüpft, jeder Eigentümer hat jederzeit Einblick, und die fertige Abrechnung entsteht in einem geführten Prozess. So wird aus der jährlichen Pflicht ein transparenter Vorgang, der die ganze Gemeinschaft mitnimmt – einfach, digital und rechtssicher.
Wer prüfen möchte, wie sich die Jahresabrechnung der eigenen WEG einfacher organisieren lässt, kann das in einem kostenlosen Erstgespräch klären.
Bereit, es für Ihre WEG durchzurechnen?
Vier kurze Fragen — danach wählen Sie direkt Ihren Wunschtermin fürs kostenlose Erstgespräch.
Miriam Berger
Expertin für WEG-Finanzen & Abrechnung
Fragen zu diesem Thema beantwortet Ihr fester Ansprechpartner — werktags innerhalb von 24 Stunden. So funktioniert die Betreuung →